 Publicación de Rafael LinaresTratamiento jurisprudencial de los registros de solvencia patrimonialConsultar publicación ↗
Accidente de moto por vertido de un camión de alcantarillado: el Supremo condena a la aseguradora con intereses del art. 20 LCS desde la fecha del siniestro
El Tribunal Supremo resuelve en la STS 1313/2026 que el accidente sufrido por un motorista al resbalar sobre líquido viscoso vertido en calzada por un camión de limpieza de alcantarillado constituye un hecho de la circulación cubierto por el seguro obligatorio. La Sala aplica la doctrina de los actos propios-
Los hechos: agua, grasa y una motocicleta en el suelo
Hay accidentes de tráfico que plantean preguntas jurídicas de enorme complejidad práctica precisamente porque sus circunstancias escapan al supuesto ordinario: no hay colisión entre vehículos, no hay infracción de una norma de circulación, y el causante del daño puede no ser un conductor en el sentido convencional del término. Este es uno de esos casos. Y la respuesta del Tribunal Supremo en la STS 1313/2026, de 27 de julio, tiene consecuencias directas para víctimas, aseguradoras y operadores jurídicos del sector.
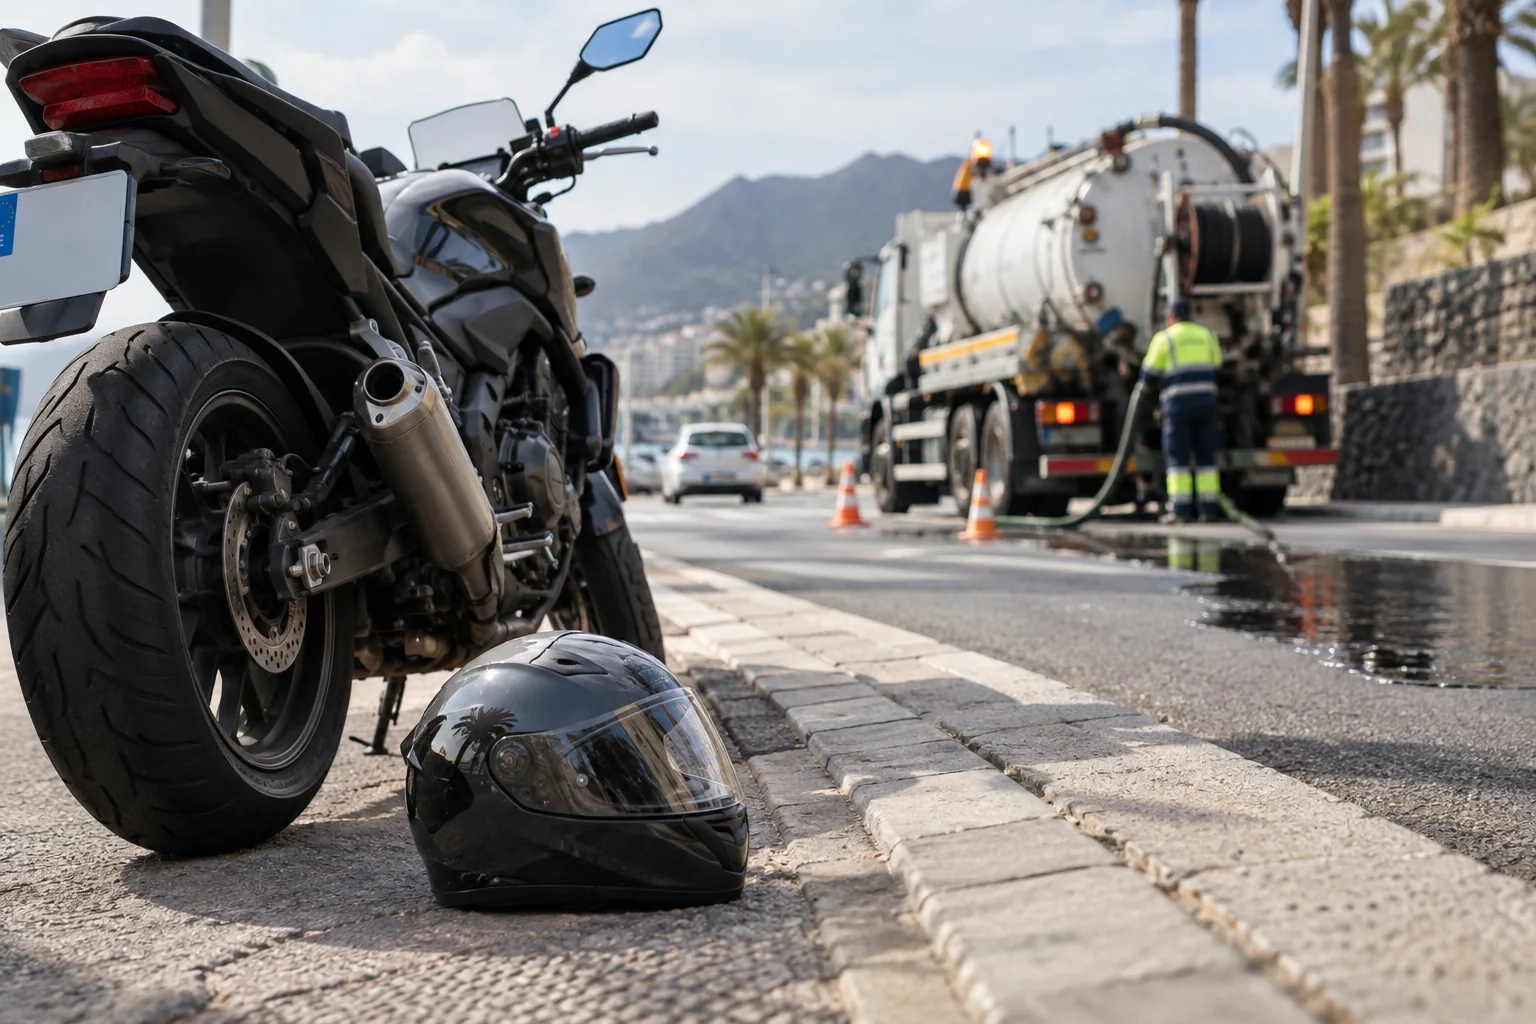
Un motorista circulaba por una vía pública cuando el neumático de su motocicleta resbaló sobre una mezcla de agua y líquido grasiento que cubría parte de la calzada. El origen de esa sustancia era un camión aparcado en las proximidades que estaba realizando labores de limpieza del alcantarillado: durante su actividad, había vertido ese líquido viscoso sobre el asfalto. El motorista cayó y sufrió lesiones cuya indemnización fue fijada en 57.327,46 euros.
La aseguradora del camión se opuso a indemnizar los daños personales con un argumento de apariencia sólida: el vehículo no estaba siendo utilizado como medio de transporte en el momento del accidente, sino como maquinaria industrial de trabajo. Y si el siniestro no deriva del uso del vehículo como medio de transporte, no constituye un "hecho de la circulación" en el sentido de la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos de Motor y, por tanto, no está cubierto por el seguro obligatorio.
La cuestión jurídica: ¿cuándo es un camión "vehículo de transporte" y cuándo "maquinaria industrial"?
La distinción entre el uso de un vehículo como medio de transporte y su uso como maquinaria de trabajo es una de las más recurrentes en la litigación del seguro de circulación. Tiene relevancia porque el seguro obligatorio de vehículos a motor cubre los daños derivados del uso de vehículos como medio de transporte, no los derivados de su función como herramienta de trabajo. Un camión grúa que causa daños mientras opera la grúa puede no estar cubierto por el seguro del vehículo; sí lo estaría si los daños derivan del desplazamiento del camión para llegar al lugar de trabajo.
El Tribunal Supremo aborda esta distinción con un criterio funcional y concreto. Lo determinante no es que el vehículo estuviera inmovilizado o aparcado — ese dato es irrelevante, porque la detención forma parte integrante del uso normal de cualquier vehículo de transporte —. Lo que importa es identificar en qué modo funcional estaba siendo utilizado el vehículo en el momento en que se produce el daño.
En este caso, la Sala concluye que el líquido grasiento que causó la caída del motorista era un líquido que el vehículo transporta cuando se desplaza de un lugar a otro para desarrollar su actividad. El camión de limpieza de alcantarillado es, en su trayecto entre un punto y otro, un vehículo que transporta ese líquido. La sustancia vertida en la calzada no provenía de su función de maquinaria industrial en acción, sino del contenido que el camión cargaba como medio de transporte. El accidente, en consecuencia, deriva del uso del vehículo en su función de transporte y está cubierto por el seguro obligatorio.
La doctrina de los actos propios: cómo la aseguradora se contradijo a sí misma
El segundo argumento del Tribunal Supremo para confirmar la condena es igualmente rotundo, y tiene un alcance que va más allá del caso concreto. La aseguradora había indemnizado extrajudicialmente los daños materiales de la motocicleta accidentada. Sin embargo, se negó a indemnizar los daños personales del motorista.
La Sala aprecia en esta conducta una contradicción que activa la doctrina de los actos propios, consagrada en el artículo 7.1 del Código Civil y desarrollada por una jurisprudencia consolidada: nadie puede ir válidamente contra sus propios actos cuando estos expresan de manera inequívoca una determinada posición jurídica. Si la aseguradora indemnizó los daños materiales, estaba reconociendo implícitamente que el siniestro constituía un hecho de la circulación cubierto por la póliza. De otro modo, esos daños materiales tampoco habrían estado cubiertos y no habrían debido ser indemnizados. Negar posteriormente la cobertura de los daños personales bajo el mismo argumento resulta incompatible con esa conducta previa y no puede ser jurídicamente amparado.
Este razonamiento tiene una proyección práctica importante para la gestión de siniestros: los pagos parciales o extrajudiciales realizados por una aseguradora pueden comprometer su posición procesal posterior si implican el reconocimiento implícito de la cobertura del siniestro.
El artículo 20 LCS: por qué litigar no es suficiente para evitar los intereses
La condena al pago de la indemnización no fue el único pronunciamiento desfavorable para la aseguradora. La Sala también la condenó al pago de los intereses moratorios previstos en el artículo 20 de la Ley de Contrato de Seguro, computados desde la fecha del siniestro, al tipo del interés legal del dinero incrementado en un 50% durante los dos primeros años y al 20% a partir de entonces.
La aseguradora había intentado justificar el retraso en el pago invocando la complejidad jurídica de la cuestión y el hecho de que el litigio había llegado hasta el Tribunal Supremo. El Supremo rechaza este argumento con la claridad que caracteriza su doctrina consolidada en esta materia: la mera judicialización del procedimiento no constituye por sí sola causa justificada de exoneración de los intereses del artículo 20 LCS.
La causa justificada que permite a la aseguradora librarse de estos intereses debe ser una verdadera situación de incertidumbre o duda racional que haga imprescindible la intervención judicial para determinar si nace la obligación de indemnizar. En este caso, esa incertidumbre no existía: la realidad del accidente, su mecánica y la vigencia del seguro no estaban en duda, y la propia aseguradora había ya reconocido la cobertura al abonar los daños materiales. El retraso respondía a una estrategia procesal, no a una duda genuina sobre la cobertura del siniestro.
Lo que deben saber aseguradoras, peritos y abogados especializados
Como abogado accidentes de tráfico en Tenerife, considero que esta sentencia ofrece cuatro enseñanzas de aplicación directa en la práctica del seguro de circulación y la responsabilidad civil automovilística.
La primera es que la distinción entre uso como transporte y uso como maquinaria industrial no depende de que el vehículo esté en movimiento o detenido, sino de la función que estaba cumpliendo en el momento del daño y del origen concreto del agente causante del accidente.
La segunda es que los pagos parciales o los acuerdos extrajudiciales de cobertura tienen efectos jurídicos sobre la posición procesal de la aseguradora en el resto del litigio. El reconocimiento implícito de la cobertura mediante un pago no puede ser ignorado en fases posteriores del mismo procedimiento.
La tercera es que el artículo 20 LCS impone a las aseguradoras una obligación de reacción diligente que no se satisface con el simple argumento de que el asunto es complejo o está siendo litigado. La complejidad jurídica puede justificar el retraso en la indemnización por accidente de tráfico en casos excepcionales; no justifica la pasividad cuando los hechos esenciales del siniestro y la cobertura no estaban en discusión.
La cuarta, y de notable impacto económico, es que los intereses del artículo 20 LCS se computan desde la fecha del siniestro, no desde la sentencia ni desde la reclamación extrajudicial. En litigios que se prolongan durante años — como este — esa diferencia puede suponer un importe de intereses que supere con creces la indemnización principal.
Rafael Linares Membrilla, abogado en Tenerife
 Publicación de Rafael LinaresEnsayo sobre el derecho a la vivienda como servicio público esencialConsultar publicación ↗